

15 октября Европейская ассоциация аренды (ERA) опубликовала свой очередной ежегодный отчет о состоянии рынка аренды. Представители International Rental News побеседовали с его ведущим автором — Мартином Себаном, директором французского подразделения KPMG Strategy, — о ключевых выводах этого документа.
Если взглянуть на ситуацию в Европе в целом, то среднегодовой темп роста в 1,8% в период с 2025 по 2027 год выглядит довольно скромно, не так ли?
Мартен Себан: Верно. Если рассматривать Европу в целом, то можно увидеть, что на многих рынках наблюдаются серьезные трудности — прежде всего во Франции, — а на ряде других рынков, причем весьма значимых, ситуация остается практически без изменений. Таким образом, Франция, а также Великобритания и Германия, испытывают серьезные проблемы — или, по крайней мере, не демонстрируют никакой положительной динамики.
Ситуация в Германии может несколько отличаться, поскольку там были задействованы значительные инвестиции, и проекты начинают обретать реальные очертания. В этом смысле на Германию стоит смотреть с оптимизмом. Однако в целом — да, положение в Европе по-прежнему остается хрупким.
Если не учитывать Данию, то все скандинавские страны выходят из цикла спада, наблюдавшегося последние три года. Это, безусловно, позитивный момент, однако, если взглянуть на ситуацию в целом и в долгосрочной перспективе, уровень активности всё ещё остаётся ниже того, что был три года назад. Речь идёт скорее о техническом отскоке.
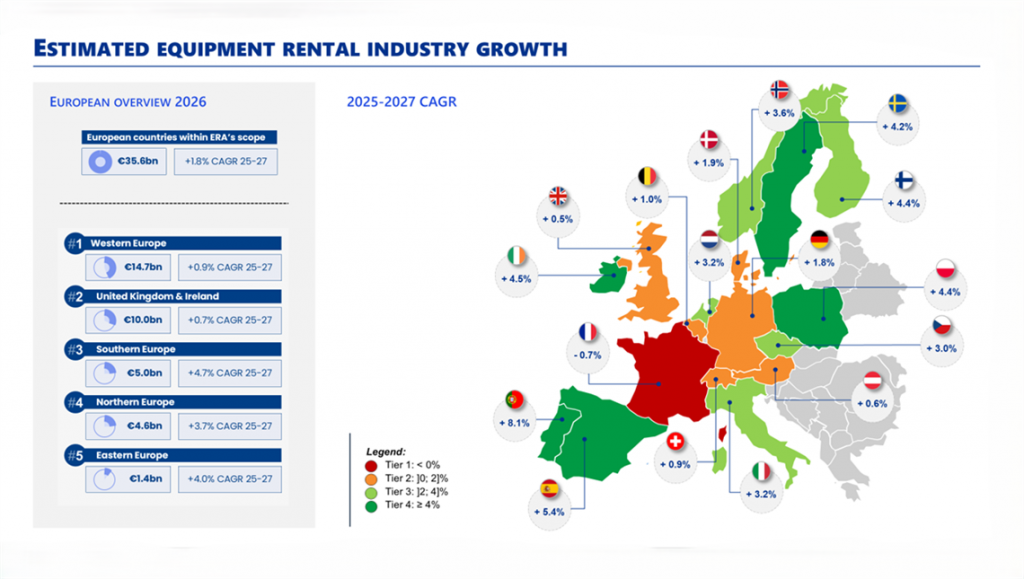
Франция по-прежнему выделяется как рынок с наихудшими показателями: прогнозируемый среднегодовой темп роста (CAGR) на период с 2025 по 2027 год составляет -0,7%. Как бы вы охарактеризовали проблемы, с которыми сталкивается сектор аренды во Франции?
Проблем немало. Если говорить о нежилом секторе — например, об государственных инвестициях, — ситуация во Франции складывается не лучшим образом. Объемы как иностранных, так и местных инвестиций невелики.
Единственный сегмент, который работает относительно неплохо, — это проекты, связанные с энергетикой, электросетями и возобновляемыми источниками энергии, но этого недостаточно, чтобы «тянуть» за собой весь рынок.
В целом, ситуация с государственным долгом и политическим руководством — особенно в преддверии выборов, которые состоятся в ближайшие месяцы, — порождает неуверенность, что, в свою очередь, сказывается на количестве и масштабах реализуемых проектов.
А есть ли у нас основания полагать, что в 2027 году ситуация улучшится?
Рынок переживает трудные времена: он испытывал трудности год назад, испытывает их сейчас, и ожидается, что они сохранятся и в следующем году.
Вы вместе с ERA представили промежуточный отчет на конференции в начале июня. Что изменилось с тех пор?
В целом ситуация в Европе остается практически неизменной — рост составляет около 1,8% в год. Однако на более глубоком уровне произошли существенные сдвиги. Наиболее заметные изменения наблюдаются в Польше: инфраструктурные проекты, финансируемые ЕС, наконец перешли в стадию практической реализации на строительных площадках. В результате мы прогнозируем рост на уровне около 4,5% в 2026 году — против 2%, ожидавшихся в июне.
Также Восточная Европа — второй по темпам роста регион (среднегодовой темп роста 4,0%), который получает поддержку в виде 137 млрд евро из фондов ЕС.
Согласно оперативным данным по строительному сектору и деятельности компаний, в странах Северной Европы — особенно в Швеции и Финляндии — наблюдается рост. Прогноз для Германии на 2026 год был несколько скорректирован в сторону понижения, поскольку процесс трансформации фонда объемом 500 млрд евро в конкретные проекты идет медленнее, чем ожидалось; однако, начиная с 2027 года, мы рассчитываем на более активную динамику.
Если взглянуть на рынки аренды, можно ли выделить какие-то общие тенденции для всей Европы?
В целом сектор жилого строительства по-прежнему слаб, хотя и появляются первые признаки восстановления. Лишь в немногих странах — например, в Республике Ирландия — рынок чувствует себя довольно уверенно. В то же время в ряде других государств складывается ощущение, что цикл в сегменте жилого строительства близится к завершению и вскоре может начаться оживление. Впрочем, мы говорим об этом уже как минимум два-три года.
В сфере нежилого строительства дела идут не лучшим образом — сказываются те же факторы, что и в целом по Европе: неуверенность, рост процентных ставок, геополитическое влияние. Единственным сегментом строительного сектора, который чувствует себя относительно неплохо и обеспечивает значительный рост бизнеса, является гражданское строительство (инфраструктурные проекты). В этой области инвестиционная программа ЕС (NRRP — Механизм восстановления и устойчивости) оказывает огромное влияние на ситуацию во многих странах, таких как Италия, Португалия и Польша.
Если выйти за рамки строительства, то ситуация выглядит ещё более разрозненной. В производственном секторе наблюдаются трудности, вызванные теми же причинами, что и в сегменте нежилого строительства, схожая картина — в логистике. В то же время в некоторых других сферах, например, в организации мероприятий, дела обстоят лучше.
В целом по Европе 65% спроса на аренду приходится на проекты, связанные со строительством, а 35% — на проекты, не относящиеся к строительной сфере.
Начинают ли центры обработки данных оказывать влияние в Европе?
Масштабы этого явления, безусловно, огромны, и все только о нем и говорят. Вопрос в том, вызван ли этот интерес тем, что речь идет о новом сегменте — а значит, о появлении возможностей, которых раньше не существовало, — или же тем, что на данный сегмент теперь приходится значительная доля бизнеса? Мне ближе первая точка зрения. На ряде рынков это направление генерирует большой объем деловой активности, и некоторые компании добиваются блестящих результатов, работая над подобными проектами. К тому же, как правило, это более прибыльно, чем стандартная деятельность в сфере строительства.
Среди европейских стран наилучшие показатели демонстрируют Испания, Португалия и Италия. Можно сказать, что Испания и Италия получают максимальную выгоду от развития сферы досуга, цифровых технологий и туризма — тенденций, которые отчетливо проявились после восстановления экономики в постковидный период. Кроме того, эти страны активно пользуются преимуществами европейского плана развития инфраструктуры.
Кроме того, появляются новые категории клиентов. В Испании, например, это компании из сфер кино и телевидения, логистики, а также операторы центров обработки данных. Таким образом, направление набирает обороты. Важно отметить, что рынок аренды в Испании уже превышает 2 млрд евро — это весьма внушительный масштаб. При таких объемах рост на 5% существенно меняет структуру рынка. В целом, уровень деловой активности (в Испании, Португалии и Италии) весьма высок. Мы не наблюдаем никаких признаков замедления этих процессов. Рано или поздно рост неизбежно замедлится, но пока предпосылок к этому нет.
Каковы, на ваш взгляд, показатели арендной пенетрации в Европе?
Мы оцениваем это с помощью трех показателей. Первый — ВВП, второй — объем строительных работ, а третий — который, на мой взгляд, является более важным или интересным — это показатель арендной активности в расчете на душу населения. По мере того как мы диверсифицируем бизнес и выходим за рамки чисто строительной деятельности, оценивать результаты исключительно по объемам строительства становится недостаточно. Поэтому показатель в расчете на душу населения представляет особый интерес.
Страны, которые сейчас движутся вперед и меняют свой масштаб — это, безусловно, южноевропейские государства. Испания и Италия поднимаются на новый уровень, приближаясь к показателям Франции, Германии или Нидерландов. А есть еще группа северных стран, которые, в свою очередь, подтягиваются к уровню Великобритании.
Заметили ли вы что-нибудь ещё в процессе подготовки отчёта за этот год?
Мне кажется, за последние несколько лет мы стали свидетелями регионализации динамики роста. Сформировались группы стран, которые развиваются в схожем направлении. Так, для стран Северной Европы характерна одна динамика, в то время как группа стран Центральной Европы (включая Германию, Францию, Австрию и Швейцарию) вместе с Великобританией демонстрирует стагнацию.
Кроме того, прослеживается своего рода «дугообразная» зона — от Ирландии до Южной Европы, — где наблюдаются весьма успешные показатели. А страны Северной Европы, в свою очередь, пытаются выбраться из кризиса, в котором оказались ранее.
Что касается Западной Европы и Великобритании, то здесь крупные, давно существующие компании в сфере аренды (на довольно зрелых рынках) пребывают в состоянии некоторого застоя, испытывая нехватку новых стимулов для роста. Это общая тенденция.
В странах Северной Европы есть общая черта: сектор жилого строительства по-прежнему переживает трудности, однако в частном секторе наметилась положительная динамика — благодаря новым инвестициям, развитию дата-центров и переходу к «зеленой» энергетике. Кроме того, в этих странах заметно стремление инвестировать в государственную инфраструктуру, включая оборонные расходы, дорожную сеть и тому подобное.
На мой взгляд, такая регионализация — когда группы стран развиваются синхронно, а общая картина остается довольно стабильной, без резких колебаний в динамике отдельных регионов, — явление новое и весьма примечательное.


Добавить комментарий