

В сентябре Renta Group отметила 10-летие со дня основания, и это стало хорошим поводом поговорить с основателем и генеральным директором компании Кари Ауласмаа о достигнутых результатах и планах на будущее.
Финская компания уже выходит на годовую выручку в диапазоне 650–700 млн Евро и ведёт деятельность в восьми странах: в Финляндии — с 2016 года, в Швеции и Норвегии — с 2018-го, в Польше — с 2019-го, в Дании — с 2021-го, а также в трёх странах Балтии — с 2022 года.
Кари Ауласмаа, обладающий более чем 30-летним опытом в арендной отрасли, в том числе на руководящих должностях в компаниях Havator и Ramirent, в онлайн-формате беседовал с Мюрреем Поллоком из головного офиса Renta в Вантаа, Финляндия.
Достижения Renta за 10 лет довольно впечатляют, не так ли?
Кари Ауласмаа: В каком-то смысле — да. Но, знаете, всё было хорошо спланировано с самого начала. Мы всё время последовательно реализовывали один и тот же план.
Это не был точный и детально прописанный план, однако общее видение было совершенно ясным: чего мы хотим достичь и какую компанию создаём. Конечно, у нас были определённые цели по масштабу бизнеса, но конкретных целей по доле рынка мы не ставили.
Доля рынка — это то, что вы зарабатываете, если работаете достаточно хорошо. Это скорее результат, чем сама по себе цель, но, конечно, мы понимаем, где находимся.
В первые четыре-пять лет всё происходило гораздо быстрее, чем мы ожидали. Рынок был благоприятным, и, думаю, нам немного повезло. Затем, конечно, были годы, которые невозможно было предвидеть: пандемия и последние три года, когда в странах Северной Европы мы переживали очень глубокий спад.
По целевому показателю выручки: вы там, где ожидали, — с выручкой 600 млн евро за прошлый год?
– В пересчёте на год выручка уже превышает 650 млн евро — примерно 700 млн евро. Так что мы более или менее там, где и ожидали оказаться.
Вы все были опытными специалистами арендного рынка и у вас был план, но такой масштаб за 10 лет — это ведь нечто необычное, не так ли?
– Что ж, если говорить именно об арендном секторе, я не знаю, делал ли кто-то раньше что-то подобное так, как сделали мы. Но можно ли назвать это чем-то особенным? Мы видели рынок, понимали, что необходимо, и, как мне кажется, правильно оценили все обстоятельства — и всё произошло так, как мы планировали.
Нас часто спрашивают, отбирали ли мы долю рынка у других компаний, но это не просто игра в перераспределение долей. Нам также удалось создать новые рынки.
Я часто привожу Финляндию в качестве примера, потому что в определённом смысле это был довольно развитый рынок, однако уровень проникновения аренды всегда заметно отставал от шведского — примерно на 10–12%. И у меня было твёрдое убеждение, что единственная причина в том, что в Швеции, как и в Норвегии, доступно больше качественных арендных компаний и арендных услуг.
И что произошло, когда Renta вышла на финский рынок? За три года уровень проникновения аренды вырос на 12%, и мы сравнялись со Швецией. И только потому, что у клиентов внезапно появился ещё один хороший вариант, а причин владеть техникой стало меньше. Наличие сильного арендного сектора с несколькими разными игроками выгодно всем.
С самого начала мы называли себя современной арендной компанией. Для нас это означает, что мы делаем вещи немного иначе. Мы понимали, что цифровизация — это уже здесь и сейчас, а не то, что придёт через 10 или 20 лет. Поэтому в нашу стратегию с самого начала были заложены цифровизация и инновации, и в каком-то смысле мы стали своего рода лидером в этом направлении.
Нас сильно отличает наша локальная бизнес-модель. Я считаю, что она существенно отличается. Управляющие филиалами, региональные менеджеры по продажам — мы настолько хороши, насколько хороши они в работе с местными клиентами. Это не тот бизнес, которым можно управлять на расстоянии. Они знают своих клиентов и их потребности, поэтому мы передаём значительный объём полномочий по принятию решений на локальный уровень. Принятие решений должно происходить максимально близко к клиенту.
Вы упомянули, что последние три года были очень сложными. Северный регион точно вышел из этой фазы?
– И да, и нет. Часть рынка действительно восстанавливается и бурно растёт, а другая часть всё ещё находится в глубоком спаде. Я думаю, за последние три года структура рынка существенно изменилась. Основной удар пришёлся на новое жилищное строительство — произошёл настоящий коллапс. В странах Северной Европы объёмы, возможно, на 50–60% ниже, чем три-четыре года назад. Это весьма драматичное падение.
Возможно, ещё серьёзнее то, что одновременно сократился и сегмент ремонта и реконструкции. Я работаю в арендном бизнесе около 32 лет и никогда раньше не видел, чтобы все четыре страны Северной Европы следовали абсолютно одной и той же тенденции и переживали настолько глубокий спад одновременно.
С другой стороны, несколько других подсекторов строительства развивались очень хорошо. В Скандинавии даже наблюдается бум инфраструктурного строительства. У нас была довольно хорошая ситуация с промышленными инвестициями; многие из этих проектов связаны с «зелёным» переходом, который остаётся важной темой для стран Северной Европы. В Северной Европе к этому по-прежнему относятся серьёзно.
До спада доля жилищного строительства в нашем бизнесе составляла около 15%, а сейчас — 8–9%. Это существенное изменение. При этом инфраструктурное строительство и промышленные проекты сегодня формируют примерно половину нашей выручки.
И, конечно, геополитическая ситуация такова, какова она есть: значительные инвестиции в оборонную сферу — строительство новых дорог и мостов для переброски войск или тяжёлых танков.
Это помогло компенсировать спад, поскольку ваша выручка росла.
Да. Если взять последние три года, наш средний рост составлял примерно 15% в год. Частично это связано со сделками M&A (слияния и приобретения), но мы также росли органически. Темпы органического роста за последние три года составили около 6%.
Каков ваш подход к специализированной аренде? У вас есть аренда насосов в Прибалтике и Польше. Планируете ли вы что-то ещё?
– Мы уже расширили направление насосов на Финляндию и реализуем проекты в Швеции. Наша амбиция, естественно, заключается в том, чтобы аренда насосов была представлена везде, где мы работаем.
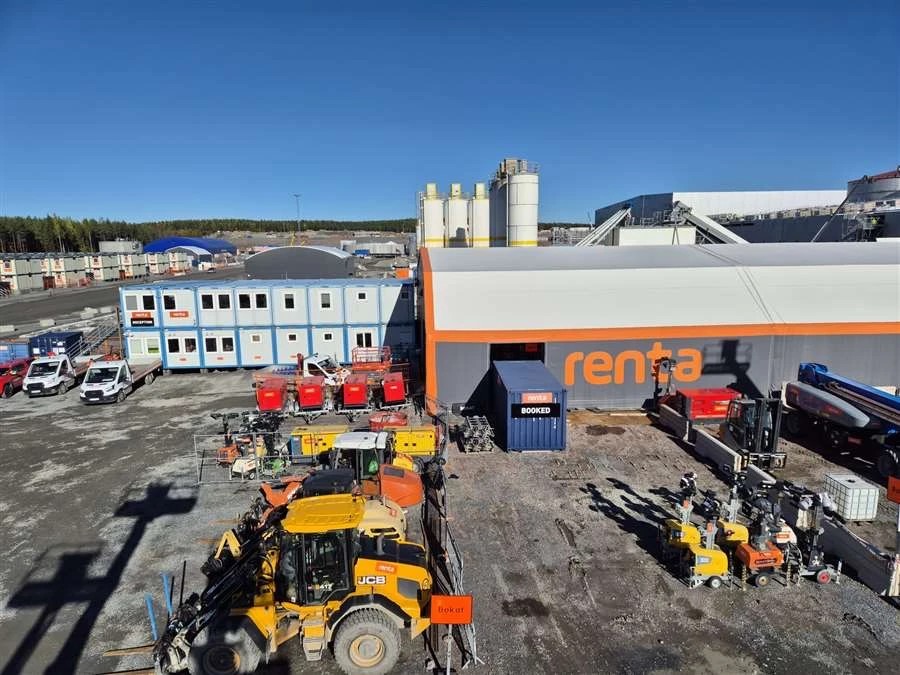
Я бы разделил наш парк и операции на две части. В каком-то смысле мы являемся универсальным игроком: у нас есть сильное присутствие и арендная сеть во всех странах, где мы работаем. Это всегда наша главная цель. Где бы мы ни находились, мы хотим стать поставщиком с общенациональным охватом, хорошей сетью и покрытием.
Кроме того, мы выделяем четыре специализированные категории. Вы упомянули насосы. Затем у нас есть тоннелестроение — очень специализированное направление, не столь традиционное для арендных компаний. Если вы строите много тоннелей в Норвегии или где-либо ещё, вам требуется совершенно иное оборудование: буровые установки, специализированные подъёмники.
Затем у нас есть очень крупное направление лесов и защиты от погодных условий. Это важная продуктовая категория для промышленных проектов, остановок на техобслуживание промышленных объектов, а также проектов реконструкции.
И четвёртое направление, которое не всегда относят к специализированным, — это весьма масштабный бизнес по аренде модульных бытовок и временных сооружений.
На эти направления приходится примерно четверть бизнеса. Они растут, и я ожидаю их дальнейшего роста в будущем.
Почему бы вам не заняться электроснабжением, например, для центров обработки данных? Видите ли вы потенциал роста этого направления?
Во-первых, представьте, сколько раз мне уже задавали этот вопрос. В странах Северной Европы электросети есть повсюду, а электроэнергия стоит недорого. Поэтому по сравнению с другими регионами мира рынок электроснабжения не настолько велик. Именно поэтому мы не рассматриваем его как специализированный сектор.
Конечно, у нас много генераторов, и я упомянул управление энергоснабжением, которое, возможно, станет следующим специализированным направлением. Это гораздо больше, чем просто аренда генераторов: это управление электроэнергией и энергетическими ресурсами в целом. Это комплексное решение, в котором генераторы играют определённую роль.
А как насчёт возможностей в сегменте центров обработки данных?
Мы уже обслуживаем многих клиентов из этого сектора. Это не новшество. Более того, Финляндия особенно стала своего рода «землёй обетованной» для центров обработки данных. Здесь повсюду есть электросети, электроэнергия стоит недорого, а, кроме того, у нас холодно, поэтому не нужно охлаждать центры обработки данных. Более того, в холодное время центры обработки данных выделяют тепло, которое можно использовать в системах центрального теплоснабжения.
И эти проекты в основном находятся в Финляндии?
Да, в большей степени в Финляндии, чем где-либо ещё. В целом, если я не ошибаюсь, в зоне наших операций сейчас насчитывается около 40 различных текущих проектов. Каждый проект длится минимум три года, независимо от размера центра обработки данных.
Но легко увидеть, что в ближайшие четыре-пять лет это будет очень важный сектор — возможно, даже на протяжении следующих 10 лет. Когда я говорю, что идёт 40 проектов, существуют планы ещё на 40. Так что это уже сейчас крупный сегмент клиентов, а в будущем его значение будет только расти.
В этих проектах вы всегда единственный поставщик или иногда работаете вместе с конкурентами из сферы аренды?
Да, встречаются все варианты, и в некоторых случаях это зависит от клиента. Конечно, крупные компании, стоящие за центрами обработки данных, сами ничего не строят… Во многих случаях они хотят иметь одного партнёра, готового решить любые возникающие вопросы. А в этих компаниях они работают в новых географиях, не знают, как всё устроено в этих странах. Поэтому они особенно ценят, когда кто-то готов и способен решить их потребности.
Как правило, всё начинается с модульных бытовок: каждому центру обработки данных требуются сотни таких модулей, а территории объектов очень большие. Для ограждения этих зон требуется много ограждений, а также большое количество оборудования для организации движения и обеспечения безопасности. И, конечно, строительству всегда нужна энергия — здесь мы возвращаемся к электроснабжению, которое, в отличие, возможно, от Великобритании, не столь сильно зависит от генераторов.
Эти клиенты из сферы центров обработки данных очень требовательны. У них есть собственные стандарты качества и требования к устойчивому развитию, к которым они относятся очень серьёзно. Поэтому как заказчики они более требовательны.
А эти контракты прибыльны?
Мы обычно не раскрываем такие показатели по отдельным проектам или клиентам, но у них высокие требования и высокие стандарты, и они готовы за это платить.
Сделки M&A стали важной частью вашего роста. Как вы видите их дальнейшее развитие?
Да, я думаю, за 10 лет мы совершили 43 приобретения. Так что приобретение Nordjysk Lift в Дании в марте этого года стало 43-й сделкой. Но, возможно, это создаёт впечатление, что мы только покупаем и строим, однако это не вся правда. Органический рост также играл очень важную роль. Если посмотреть на нашу сеть из 203 депо сегодня, примерно половина была приобретена, а другая половина — это новые филиалы, открытые с нуля.
Я всегда говорил, что у нас нет какой-то особой стратегии M&A. Наша конечная цель всегда состоит в том, чтобы построить общенациональную операционную модель, включая сеть и определённые продуктовые категории. И у нас всегда есть два варианта: либо купить что-то, либо создать самостоятельно. Что имеет смысл — решается в каждом конкретном случае.
Есть ли сейчас возможности для трансформационного приобретения на ваших рынках?
Естественно, мы ищем более трансформационные приобретения. Мы уже совершили несколько таких сделок. Я упомянул 43 приобретения, и, естественно, большинство из них — компании умеренного размера, с помощью которых вы постепенно наращиваете сеть: четыре, пять или десять депо.
Конечно, можно спросить: если вы приобрели 43 компании, что ещё осталось? Мы действительно являемся общенациональным поставщиком, хотя в определённых регионах у нас пока есть «белые пятна». Но в уже освоенных рынках это уже не столь актуально, и, я думаю, мы достаточно открыто говорили, что не ограничиваем себя Северной Европой или северной частью Европы. Поэтому мы постоянно готовимся и, когда придёт время, будем готовы расширяться и на новые географические рынки.
Каков приоритет? Германия и страны Бенилюкса — очевидные следующие направления?
Да, и в этот список можно добавить Великобританию. Если посмотреть на ситуацию с нашей точки зрения, на север мы пойти не можем. Сейчас мы не можем двигаться на восток. Что же остаётся? Если посмотреть на наши восемь стран сегодня, это примерно 17–18% европейского рынка аренды.
А если посмотреть на три региона — Германию, Бенилюкс и Великобританию, — то на них приходится более половины европейского рынка аренды. Если учитывать потенциал проникновения аренды в этих странах и другие факторы, эти крупные европейские рынки действительно выглядят очень привлекательными.
Я думаю, что в Бенилюксе уровень проникновения аренды в целом всё ещё ниже, чем в странах Северной Европы. С другой стороны, если посмотреть на Германию и Великобританию, они также крайне фрагментированы. Полагаю, в обеих странах насчитывается более 4 000 арендных компаний, и, возможно, это был бы хороший рынок для грамотного консолидатора с нужными цифровыми компетенциями и так далее. Но в Германии, безусловно, есть и потенциал роста проникновения аренды.
На какие сроки вы ориентируетесь?
Это всегда очень сложно оценить. До сих пор мы были очень сосредоточены на существующих рынках Северной Европы, поскольку по-прежнему видим здесь возможности для роста. Так что на домашнем рынке мы ещё не закончили.
Рано или поздно мы столкнёмся с необходимостью расширяться в других регионах. И мы уже провели подготовительную работу. Когда придёт время, мы будем готовы.
А как насчёт Испании, Италии или Португалии?
Ну, конечно, было бы здорово там работать, но между странами Северной Европы и, например, Испанией существует определённая дистанция. Было бы немного странно выйти на рынок Испании, не присутствуя сначала в Германии и других странах между ними.
А Франция?
Между многими странами и рынками существует определённая дистанция. Поэтому с нашей точки зрения это было бы «островом».
Есть ли у вас финансовые возможности для крупных приобретений?
До сих пор были. Мы начали с финского партнёра в сфере прямых инвестиций — компании Intera, а в 2022 году объединили усилия с IK Partners, европейским фондом прямых инвестиций. Нам повезло: у нас всегда были сильные контролирующие акционеры. Естественно, у нас сильный бизнес и очень устойчивый денежный поток, поэтому значительную часть операций и приобретений мы финансируем за счёт собственного денежного потока.
В какой-то момент IPO имело бы смысл?
На самом деле мы открыты для разных вариантов развития. Это может быть следующий финансовый партнёр или IPO. Renta было бы довольно легко вывести на биржу: компания в значительной степени готова к IPO. У нас прочный союз с IK Partners, но, каким бы счастливым ни был этот союз, однажды они выйдут из инвестиции.
Цифровизация также в числе приоритетов?
Я думаю, слово «цифровизация» не очень удачное — разные люди понимают под ним слишком многое. Но в нашем случае это означает, что мы делаем вещи проще для наших клиентов и для себя. Всё сводится к работе с очень большими потоками данных. Если цифровые основы выстроены, можно превращать данные в нечто полезное для себя и своих клиентов. В этом и заключается суть. Я бы сказал, что наша база очень сильна. У нас очень хорошее покрытие телематикой — более 80% подходящего парка техники, поэтому источники данных в порядке.
Затем у нас есть клиентское решение: у нашего клиентского приложения около 50 000 активных пользователей. И мы можем передавать клиентам данные, полезную информацию и отчёты.
Мы оцифровали большую часть внутренних процессов. Если, например, говорить о техническом обслуживании, оно носит весьма проактивный характер — и именно здесь, например, применяется искусственный интеллект. Мы можем расставлять приоритеты в обслуживании с учётом текущего спроса. То есть система подсказывает, что нужно отремонтировать в первую очередь.
Недавно мы пересмотрели нашу стратегию в области ИИ, и, безусловно, важнейшей областью с большим потенциалом на будущее является планирование парка техники. Каждый день мы получаем огромный объём данных о технике и можем связывать их с поведением клиентов и спросом.
Это изменит ритм ваших закупок? Более частые, но меньшие по объёму покупки?
Именно так. Это то, что мы уже делаем. Конечно, всегда существует общее стратегическое планирование, но планирование парка у нас скорее ведётся на ежемесячной или ежеквартальной основе.
Мы стараемся планировать совместно с поставщиками — иногда успешно, иногда менее успешно, поскольку мир меняется, а времена непростые. Но это часть нашей работы: держать поставщиков в курсе наших планов.
И наконец: вы руководите компанией уже 10 лет, и за это время были рост, приобретения, новые инициативы. Наверное, это довольно утомительно в личном плане?
Ну, когда я начинал это дело, я понял одну вещь: как часто в жизни генерального директора появляется возможность начать что-то с нуля, практически со свободными руками, и использовать весь накопленный опыт? Что может быть лучше?
Это был прекрасный путь до сих пор, и мы ещё не закончили. Мы хотим продолжать, и я хочу продолжать.


Добавить комментарий